名古屋銀行の全疾病・がん団信|上乗せゼロの条件と年齢
名古屋銀行は2026年10月1日から2027年3月31日までに申し込む住宅ローンについて、全疾病団信とがん団信の上乗せ金利をゼロにしました。この期間外の申込みでは、どちらの団信も基準金利に年0.100%が加わります。
上乗せがゼロになるのは、スーパー住宅ローンなら借入時に満50歳以下、保証付住宅ローンなら満40歳以下の人です。保証付住宅ローンを41歳から50歳で借りる人と、保証会社に全国保証を使う人は、期間中でも年0.100%がかかります。
上乗せゼロは2027年3月までの申込みが対象で、商品ごとに年齢の上限が違う
名古屋銀行の住宅ローンには、保証料のかからないスーパー住宅ローンと、保証会社を使う保証付住宅ローンがあります。上乗せゼロの扱いは、2つの商品それぞれの金利プランのチラシに載っています。
対象は、2026年10月1日から2027年3月31日までに申し込み、2027年9月30日までに借りる人です。期間中に申し込んでも、借入日が2027年9月30日より後になると対象から外れます。
| 商品 | 上乗せがゼロになる人 | 期間中でも年0.100%かかる人 |
|---|---|---|
| スーパー住宅ローン | 借入時に満50歳以下 | いない(51歳以上はどちらの団信にも入れない) |
| 保証付住宅ローン | 借入時に満40歳以下 | 借入時に満41歳から50歳の人、保証会社に全国保証を使う人 |
名古屋銀行のスーパー住宅ローンと保証付住宅ローンの金利プランのチラシ(2026年11月9日現在)をもとに作成。
スーパー住宅ローンを使えるのは、借入時に55歳未満の給与所得者で、前年の税込年収が300万円以上などの条件を満たす人です。会社員で41歳から50歳の人は、こちらを選ぶと上乗せゼロの対象に入ります。
個人事業主はスーパー住宅ローンを使えず、保証付住宅ローンで借ります。このため、41歳から50歳の自営業の人は、期間中に申し込んでも上乗せがかかります。
上乗せゼロを受けられるのは、アプリの利用や給与振込などの条件を満たす人向けの金利プランです。プランの条件を満たさない場合も上乗せがゼロになるかはチラシに書かれていないため、見積もりを頼むときに聞いてください。
期限の後は、がん団信も全疾病団信も金利が年0.100%上がる
上乗せゼロの期間が終わると、がん団信と全疾病団信を付けた金利は年0.100%高くなります。3大疾病団信やワイド団信は、期間中も通常どおりの上乗せがかかります。
| 団信 | 通常の上乗せ | 2027年3月までの申込み | 入れる人・条件 |
|---|---|---|---|
| 一般団信 | なし | なし | 条件なし(保障は死亡・高度障がいだけ) |
| がん団信 | 年0.100% | ゼロ(年齢の条件あり) | 借入時に満18歳以上50歳以下、完済時に満80歳未満 |
| 全疾病団信(がん50%保障) | 年0.100% | ゼロ(年齢の条件あり) | 借入時に満18歳以上50歳以下、完済時に満80歳未満 |
| 3大疾病団信 | 年0.300% | 年0.300% | スーパー住宅ローンだけ。借入時に50歳以下、完済時に75歳未満 |
| がん特約付夫婦連生団信 | 年0.400% | チラシに記載なし | 連帯債務の夫婦。借入時に50歳以下、完済時に80歳未満 |
| ワイド団信 | 年0.500% | 年0.500% | 借入額は1億円以内 |
名古屋銀行の金利プランのチラシ(2026年11月9日現在)と各団信の案内をもとに作成。上乗せは基準金利に加わる年率。
3大疾病団信に入っていると、がん・急性心筋梗塞・脳卒中で所定の状態になったときに、残高相当額の保険金で住宅ローンが返済されます。借入額が3,000万円を超えると、健康診断結果証明書を出す必要があります。
夫婦で借りる人向けの連生団信は、がんの保障を含めて上乗せが年0.400%になる
がん特約付夫婦連生団信は、連帯債務で借りる夫婦が2人で入る団信です。どちらかが亡くなるか、がんと診断されると、2人分の残高が0円になります。
上乗せは、夫婦連生の分の年0.300%に、がん保障の分の年0.100%を足した年0.400%です。金利プランのチラシが上乗せゼロの対象に挙げているのは、全疾病団信とがん団信だけです。連生団信のがん保障の年0.100%がゼロになるかも、見積もりの段階で聞いてください。
がん団信はがんと診断されると残高が0円になり、全疾病団信は残高の半分に加えて働けない期間を保障する
がん団信と全疾病団信は、上乗せの幅も上乗せゼロの条件も同じです。違うのは保障の中身です。どちらが合うかは、がんへの備えを厚くしたいか、ほかの病気やケガにも備えたいかで決まります。
| こんなとき | がん団信 | 全疾病団信(がん50%保障) |
|---|---|---|
| 初めてがんと診断された | 残高の全額 | 残高の50% |
| がんなど8大疾病で働けない | 保障なし | 最長12か月、毎月の返済額を保障。12か月を超えて続くと残高が0円 |
| ほかの病気やケガで働けない | 保障なし | 最長24か月、毎月の返済額を保障。24か月を超えて続くと残高が0円 |
| 台風や豪雨で自宅が壊れた | 保障なし | 毎月の返済6回分を払い戻し |
名古屋銀行のがん団信の案内(2025年11月現在)と全疾病団信の案内(2022年8月1日現在)をもとに作成。どちらも死亡・高度障がいでは残高が0円になる。
がん団信では、借りた日から90日以内にがんと診断された場合は保障されません。上皮内がんと、悪性黒色腫以外の皮膚がんも対象外です。
全疾病団信の8大疾病は、がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8つです。働けなくなったときの保障は、借りた日から3か月の待機期間が過ぎた後に受けられます。
がんと診断されたときに残高を全額なくしたい人はがん団信、生活習慣病やケガで長く働けなくなる場合にも備えたい人は全疾病団信が合います。団信の種類ごとの違いは、がん団信やワイド団信を比べた団信の解説記事で紹介しています。
全疾病団信には、台風や豪雨で自宅が壊れたときに返済6回分が戻る特約が付く
全疾病団信に入る人には、自然災害時返済支援特約が付きます。台風・豪雨・洪水・落雷・ひょう災・雪災で自宅が全壊・大規模半壊・半壊になると、毎月の返済6回分が払い戻されます。
毎月の返済はそのまま続き、払った6回分があとで返済用の口座に戻ります。地震・噴火・津波による被害と一部損壊は対象外です。対象は、1982年1月1日以降に建てられ、借りた本人が住む住宅に限られます。
払い戻しを受けるには、市区町村が発行する罹災証明書を、被災日から2年以内に名古屋銀行へ出す必要があります。住宅の被害の程度の認定については、防災庁の被災者支援のページに説明があります。
ドコモSMTBネット銀行と比べると、上乗せなしで付く保障の範囲が違う
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は、2026年10月30日でWEB申込コースの仮審査の受付を終えました。いまはSBIマネープラザなどの銀行代理業者が窓口になる対面相談コースで申し込みます。
同行の団信(スゴ団信)には、全疾病保障が上乗せなしで付きます。借入時に50歳以下なら、がん・脳卒中・急性心筋梗塞で所定の状態になると残高の50%を保障する特約も、上乗せなしで付きます。
名古屋銀行では、がん団信と全疾病団信のうち1つを選びます。ドコモSMTBネット銀行では、全疾病保障と3大疾病50%保障の両方が、期限付きの扱いではなく基本の保障として付きます。
がんと診断されたときに残高を全額なくしたい人には、名古屋銀行が有利な場面もあります。ドコモSMTBネット銀行で3大疾病100%保障にすると、借入時に40歳未満なら年0.200%、40歳から50歳なら年0.400%が上乗せされます。
| 銀行と団信 | 金利 | 3,500万円・35年の毎月の返済額 |
|---|---|---|
| 名古屋銀行 スーパー住宅ローン(がん団信か全疾病団信・上乗せゼロ) | 年1.625% | 109,321円 |
| 名古屋銀行 スーパー住宅ローン(がん団信か全疾病団信・期限後) | 年1.725% | 111,064円 |
| 名古屋銀行 保証付住宅ローン(41歳から50歳でがん団信か全疾病団信) | 年1.750% | 111,502円 |
| ドコモSMTBネット銀行(全疾病保障・3大疾病50%保障) | 年1.600% | 108,887円 |
| ドコモSMTBネット銀行(3大疾病100%保障・40歳未満) | 年1.800% | 112,382円 |
| ドコモSMTBネット銀行(3大疾病100%保障・40歳から50歳) | 年2.000% | 115,942円 |
名古屋銀行は2026年11月9日現在の当初変動金利で、アプリの利用や給与振込など金利プランの条件をすべて満たし、事務取扱手数料を借入額の2.20%(税込)とする場合。保証付住宅ローンは保証料を一括で払う場合。ドコモSMTBネット銀行は2026年11月実行の通期引下げプランの変動金利(物件価格の80%以下)。元利均等返済・ボーナス返済なし・金利が変わらない前提の当サイト試算で、手数料と保証料は含まない。
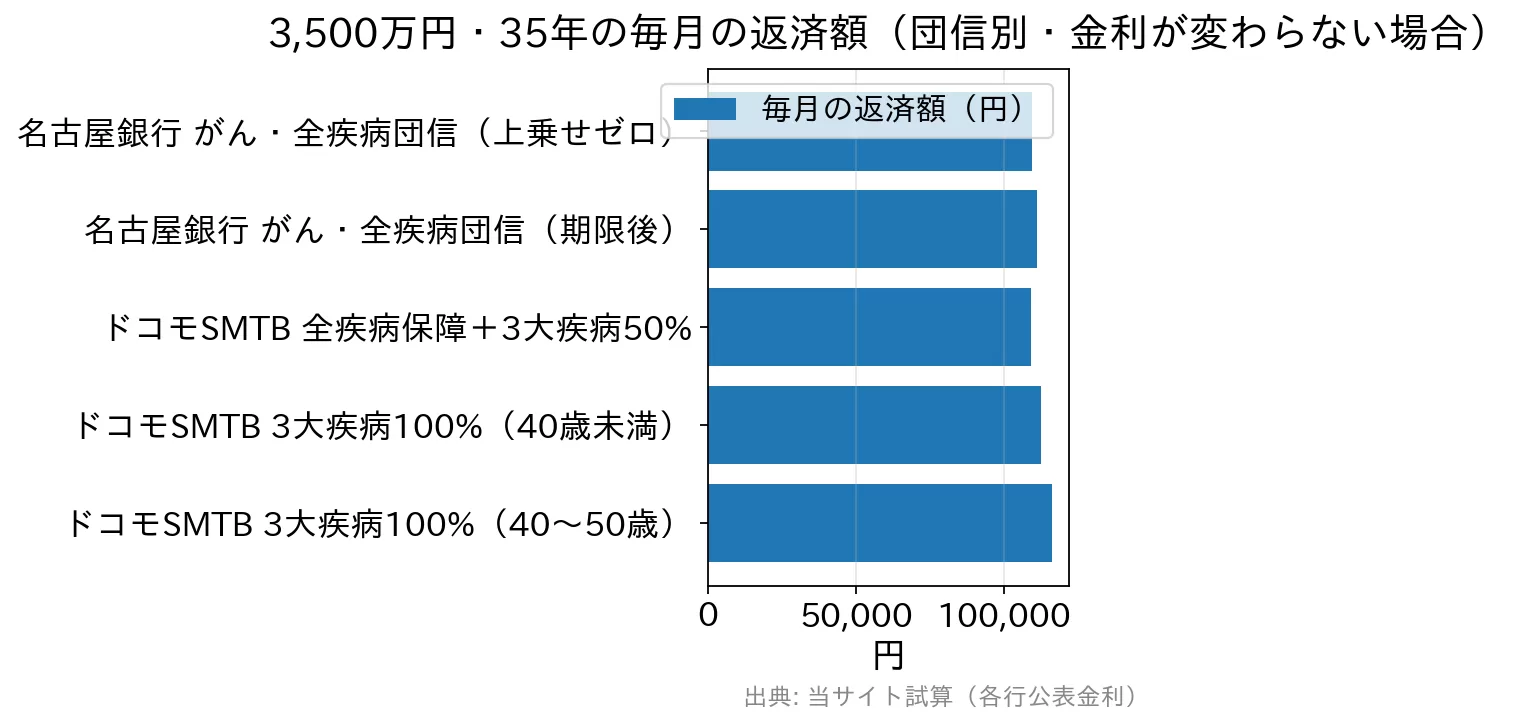
上乗せゼロの期間に名古屋銀行でがん団信を付けると、ドコモSMTBネット銀行で3大疾病100%保障を付けるより、毎月の返済は40歳未満で3,061円、40歳から50歳で6,621円少なくなります。ただし、ドコモSMTBネット銀行の3大疾病100%保障は、がんだけでなく脳卒中と急性心筋梗塞も対象で、全疾病保障も付いています。
期限後に名古屋銀行で全疾病団信を付けると、全疾病保障に3大疾病50%保障まで付くドコモSMTBネット銀行より、毎月の返済は2,177円多くなります。保障の詳しい中身は、スゴ団信の保障と上乗せ金利の記事をご覧ください。
ドコモSMTBネット銀行は、審査の結果によって金利が年0.100%から0.550%上がる場合があります。物件価格の80%を超えて借りるときも年0.100%が加わるため、表の金利で借りられるとは限りません。
名古屋銀行でがん団信か全疾病団信を付けた見積もりが出たら、同じ借入額でドコモSMTBネット銀行の返済額も聞いておくと、保障の範囲と返済額を合わせて比べられます。SBIマネープラザの栄の店舗では、ドコモSMTBネット銀行の住宅ローンを担当者に相談でき、仮審査の申込みまでできます。
名古屋銀行の団信は、借りるときの年齢と申込みの時期で選び方が変わる
40歳以下で、2027年3月までに申し込み、2027年9月末までに借りられる人は、どちらの商品でもがん団信か全疾病団信を上乗せなしで付けられます。保証付住宅ローンで全国保証を使う場合は除きます。この条件に当てはまれば、上乗せを気にせず保障の中身だけで選べます。
会社員で41歳から50歳の人は、スーパー住宅ローンを選べば上乗せゼロの対象です。51歳以上の人は、がん団信・全疾病団信・3大疾病団信・夫婦連生団信のどれにも入れません。
名古屋銀行は2026年3月、しずおかフィナンシャルグループと2028年4月をめどに経営統合することで基本合意しました。計画では、統合後も名古屋銀行は銀行として残るため、住宅ローンの借入先は変わらない見込みです。
保証料や手数料の違いは、名古屋銀行の住宅ローンの解説記事で、保証料の要らない商品と保証会社を使う商品を比べて説明しています。
金利と団信の上乗せの扱いは時期によって変わるため、最新の状況は各金融機関の発表でご確認ください。
愛知で名古屋銀行と比べるなら
名古屋銀行の団信を決める前に、スゴ団信の保障も栄の店舗で聞けます
名古屋銀行では、がん団信か全疾病団信のどちらかを選びます。ドコモSMTBネット銀行では全疾病保障が上乗せなしで付き、借入時に50歳以下なら3大疾病の50%保障も付きます。同じ借入額で両行の返済額を聞くと、保障の違いと返済額の差を合わせて比べられます。
- 借りるときの年齢で、スゴ団信にどの保障が付くかを聞ける
- 3大疾病100%保障を付けたときの返済額を、名古屋銀行でがん団信を付けたときと比べられる
- 仮審査で、実際に適用される金利を聞ける
愛知の相談店舗(SBIマネープラザ)
SBIマネープラザの「SBI住宅ローン栄」(ドコモSMTBネット銀行の住宅ローンを相談できます)
※PR SBIマネープラザは、SBI新生銀行・ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。ボタンを押すと、ドコモSMTBネット銀行の住宅ローンを案内するSBIマネープラザのページに移ります。